车企“造人”谁在量产落地上快一步?
2026-09-18 02:56 来源:千龙网阅读量:10437
造人的风,在车圈越刮越热。
9月12日,小鹏集团与广汽集团同日对外释放进展,明确人形机器人量产推进时间表。小鹏方面称,旗下人形机器人将于今年年底进入规模量产阶段,逐步落地门店、园区等真实场景。广汽集团则披露,旗下人形机器人GoMate Mini今年上半年已斩获近千万元订单,在轨道交通、物业安防场景开展示范运营,计划明年实现规模化量产。
布局人形机器人早已不是个别车企的单点试水,正演变为汽车行业集体押注的新战略方向。
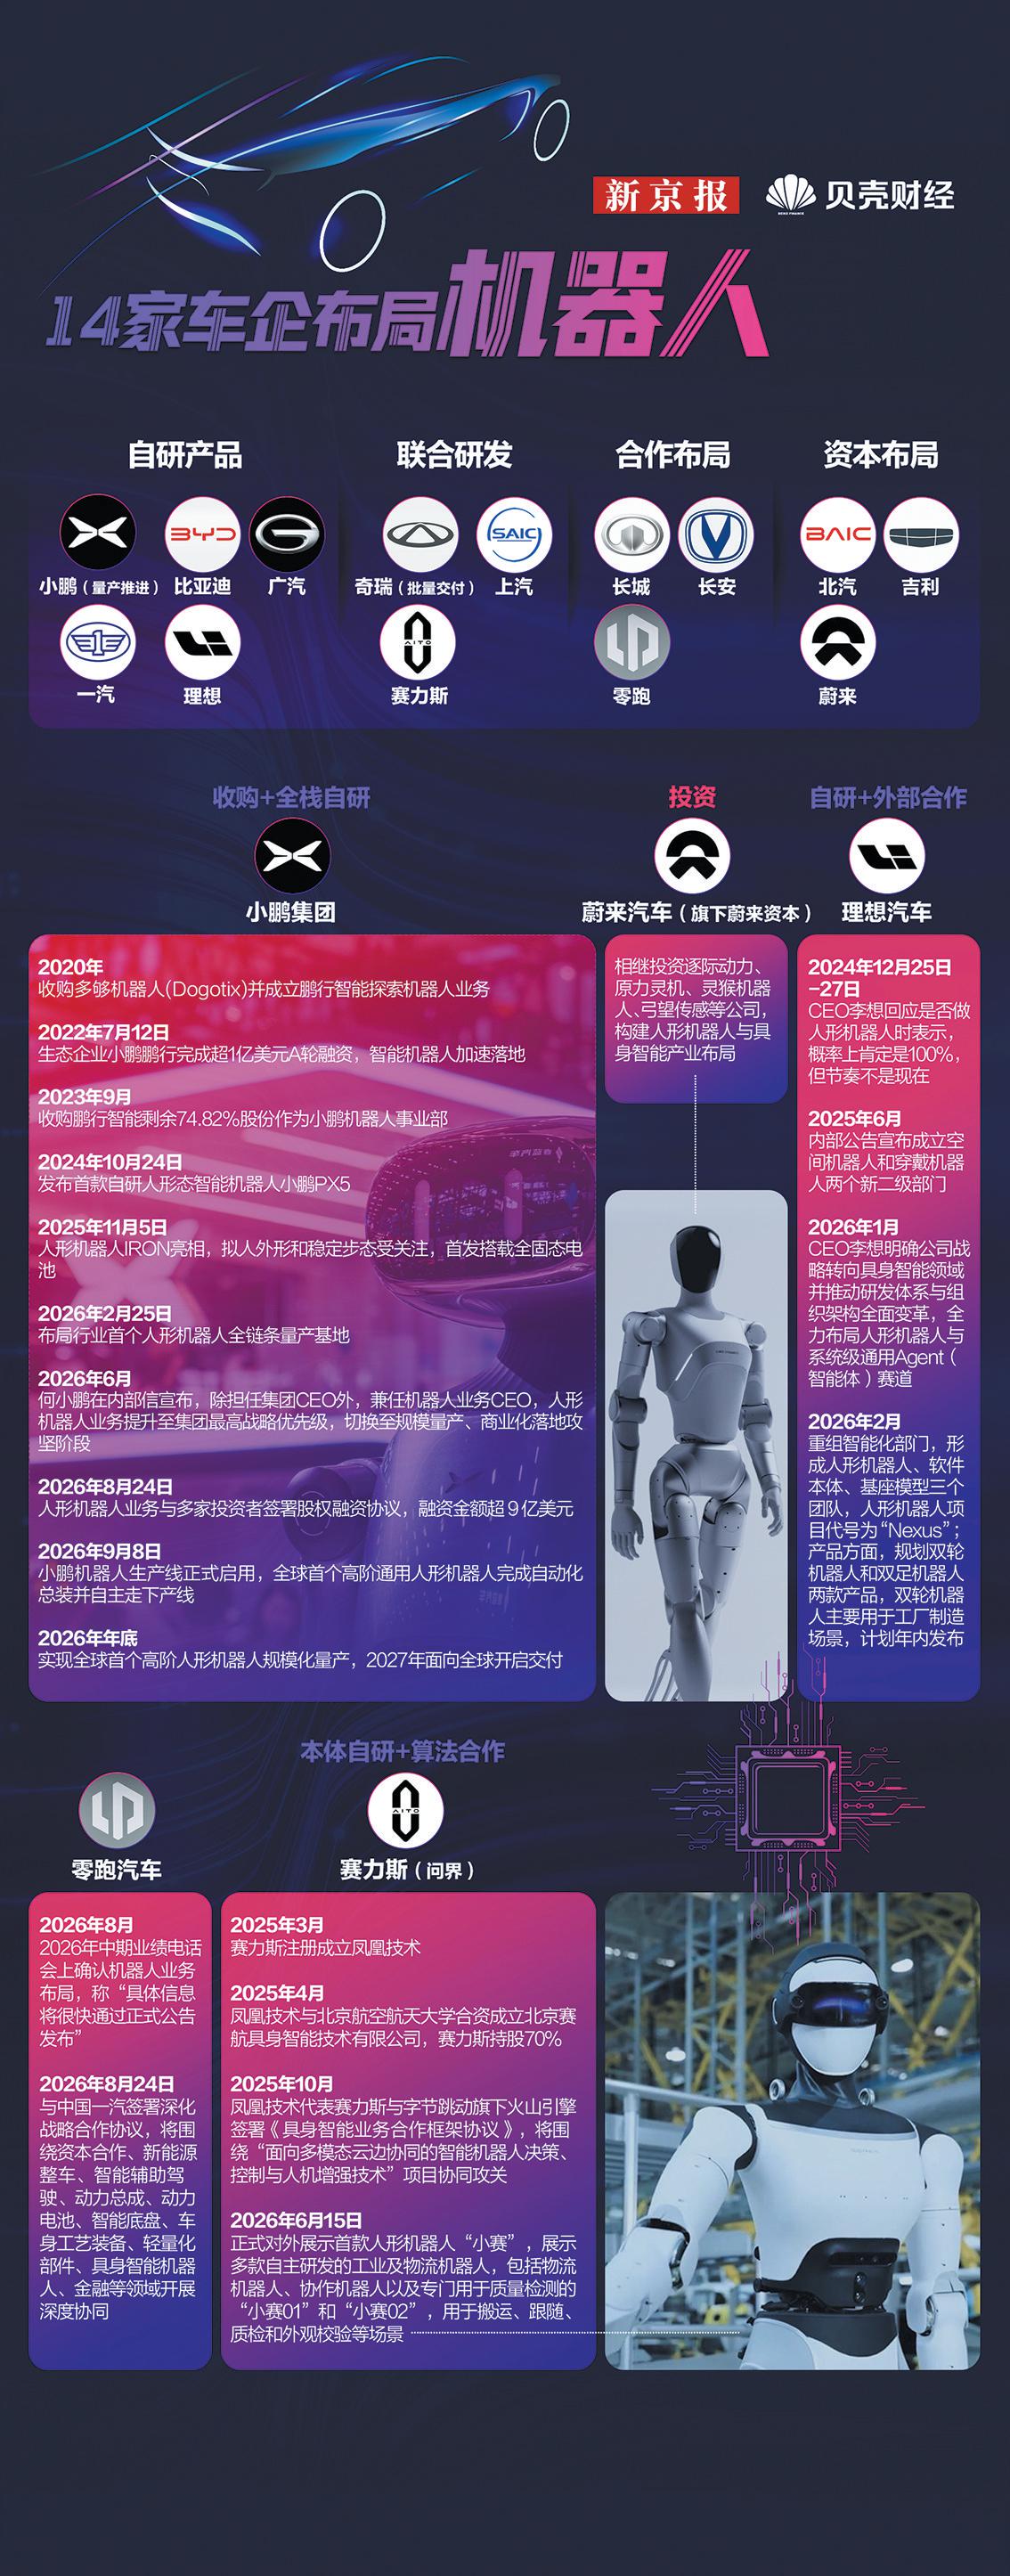
据新京报记者不完全统计,目前已有小鹏、广汽、奇瑞等14家车企,通过自研、设立子公司或产业投资切入人形机器人赛道,并走出差异化路线:部分车企坚持全栈自研,冲刺从实验室样机到规模化量产的跨越;部分企业选择轻量化布局,以投资、跨界合作为抓手,深耕供应链布局与场景验证。车企正在跳出单纯汽车制造商的身份,向科技型企业转型。
整车市场竞争加剧、盈利承压,叠加智能汽车与人形机器人天然的技术同源性,共同催生了这场跨界浪潮。在整车利润持续收窄的背景下,人形机器人被车企视作挖掘第二增长曲线的重要抓手,具身智能赛道新一轮竞速由此拉开序幕。
量产时间表密集发布的背后,产业化落地的考验才刚刚开始。从机器人样机下线到稳定、可持续的规模化商业交付,中间仍横亘多重关卡:长期运行可靠性不足、复杂场景泛化能力有限、成本高企、整机系统集成难度大。这场从造车到造人的跨界竞赛,考验的不只是车企跨品类技术迁移能力,更是车企把控产业化节奏的战略定力。
新京报制图/任婉晴 董怡楠
部分车企仍处于量产前阶段
随着具身机器人走出实验室验证阶段,迈入场景化、规模化落地关键期,车企加速推进人形机器人商业化,一场量产竞速赛已经开始。
奇瑞是行业较早实现自研人形机器人批量交付的车企。其与AiMOGA团队联合研发的墨甲人形机器人,2025年4月完成首批220台全球交付;同年9月,墨甲旗下人形机器人墨茵通过欧盟三项核心认证,成为全球首款软硬件层面均满足欧盟标准的人形机器人。
奇瑞墨甲机器人总经理张贵兵公开表示,墨甲规划分三阶段落地:第一阶段推出高性价比产品切入儿童陪伴场景;第二阶段发力公共服务、企业服务场景;第三阶段才瞄准家庭端,打造日常生活智能助手。在2026世界机器人大会上,张贵兵透露,墨甲机器人全球累计交付量已超3000台,其中海外交付2000台,预计明年人形机器人交付量冲击1万台。
小鹏集团同样在加速高阶人形机器人量产节奏。新一代IRON人形机器人2025年11月亮相,小鹏计划2026年底实现IRON规模化量产,2027年启动全球交付。
按照规划,IRON优先落地的场景是汽车门店。小鹏集团董事长、首席执行官何小鹏表示,比如在门店中,未来销售岗位里可能有10%由机器人承担。机器人可以向用户讲解车型亮点,用户如需试驾、签单,再将流程交接给人类工作人员。我相信未来人类将更多从事高等级、创造性工作,枯燥、重复、简单、危险、无人愿意接手的工作,可以交给机器人。
广汽集团旗下慧仑科技设定的节奏为:2026年完成人形机器人小批量交付,2027年实现千台级整机规模化推广。落地策略为先深耕园区综合服务、汽车工业产线场景,待技术与成本进一步成熟,再拓展康养等B端场景,远期才考虑家庭C端市场。
除上述3家外,比亚迪、蔚来、零跑等车企也已切入人形机器人赛道,大多仍处于量产前阶段。
车企跨界造人技术复用是底气
汽车与具身机器人产业技术同源、供应链相通、应用场景可相互融合,二者的协同发展,既是产业大势,也是重塑先进制造竞争力的重要方向。
车企入局人形机器人,核心优势来自底层技术复用。
中国电动汽车百人会理事长张永伟表示,智能汽车、具身机器人、低空飞行器拥有高度共通的产业基础,超60%供应链可以复用,共享感知-决策-执行三层架构。车企在传感器融合、实时算法、运动控制等方面积累的工程能力,能平移至机器人研发。
奇瑞集团董事长尹同跃也曾提出,智能汽车本质上就是一台移动机器人,机器人与智能汽车在感知、规划、控制等底层技术高度同源,构成奇瑞布局人形机器人的基础。
慧仑科技创始人、董事长、首席执行官张爱民在接受记者采访时表示,车企布局人形机器人具备天然禀赋:自动驾驶沉淀的感知、规划、控制算法可复用;长期打磨的供应链管理、大规模制造、品质管控工程能力,是很多纯机器人初创企业难以企及的优势。车企自有厂区、园区,还能提供大量真实测试场景。
量产商业化仍是最大考验
热潮之下,挑战同样不容忽视。
尽管车企争相入局,车圈造人仍处于产业化早期,机器人长期可靠性、复杂场景泛化能力、成本压降、整机集成等核心瓶颈尚未完全攻克。
张爱民直言,人形机器人与汽车虽技术同源,但客户群体、商业模式、渠道体系、产品迭代节奏完全不同。车企不能简单照搬造车逻辑,需要尊重机器人产业的客观规律,搭建市场化独立运营机制,聚焦真实场景落地,而不只是将机器人作为品牌展示项目。客观来看,目前绝大多数产品仍停留在试点示范阶段,能实现可持续规模化商业落地的案例依旧稀缺。不少机器人在展会上可以完成流畅的演示动作,但放到复杂真实环境中,稳定性、可靠性、AI泛化能力仍存在明显短板。
产业成熟与否,不在于展会效果,核心要看产品能否大规模解决客户真实需求,形成正向商业回报。张爱民表示。
中国汽车动力电池产业创新联盟理事长董扬则认为,短期来看,飞行汽车与人形机器人的市场空间远小于汽车行业,短期内很难实现盈利。具身智能赛道的发展,还需要配套法律法规完善、市场生态持续建设,产业链仍有较长的补齐周期。
造人的风,在车圈越刮越热。
9月12日,小鹏集团与广汽集团同日对外释放进展,明确人形机器人量产推进时间表。小鹏方面称,旗下人形机器人将于今年年底进入规模量产阶段,逐步落地门店、园区等真实场景。广汽集团则披露,旗下人形机器人GoMate Mini今年上半年已斩获近千万元订单,在轨道交通、物业安防场景开展示范运营,计划明年实现规模化量产。
布局人形机器人早已不是个别车企的单点试水,正演变为汽车行业集体押注的新战略方向。
据新京报记者不完全统计,目前已有小鹏、广汽、奇瑞等14家车企,通过自研、设立子公司或产业投资切入人形机器人赛道,并走出差异化路线:部分车企坚持全栈自研,冲刺从实验室样机到规模化量产的跨越;部分企业选择轻量化布局,以投资、跨界合作为抓手,深耕供应链布局与场景验证。车企正在跳出单纯汽车制造商的身份,向科技型企业转型。
整车市场竞争加剧、盈利承压,叠加智能汽车与人形机器人天然的技术同源性,共同催生了这场跨界浪潮。在整车利润持续收窄的背景下,人形机器人被车企视作挖掘第二增长曲线的重要抓手,具身智能赛道新一轮竞速由此拉开序幕。
量产时间表密集发布的背后,产业化落地的考验才刚刚开始。从机器人样机下线到稳定、可持续的规模化商业交付,中间仍横亘多重关卡:长期运行可靠性不足、复杂场景泛化能力有限、成本高企、整机系统集成难度大。这场从造车到造人的跨界竞赛,考验的不只是车企跨品类技术迁移能力,更是车企把控产业化节奏的战略定力。
新京报制图/任婉晴 董怡楠
部分车企仍处于量产前阶段
随着具身机器人走出实验室验证阶段,迈入场景化、规模化落地关键期,车企加速推进人形机器人商业化,一场量产竞速赛已经开始。
奇瑞是行业较早实现自研人形机器人批量交付的车企。其与AiMOGA团队联合研发的墨甲人形机器人,2025年4月完成首批220台全球交付;同年9月,墨甲旗下人形机器人墨茵通过欧盟三项核心认证,成为全球首款软硬件层面均满足欧盟标准的人形机器人。
奇瑞墨甲机器人总经理张贵兵公开表示,墨甲规划分三阶段落地:第一阶段推出高性价比产品切入儿童陪伴场景;第二阶段发力公共服务、企业服务场景;第三阶段才瞄准家庭端,打造日常生活智能助手。在2026世界机器人大会上,张贵兵透露,墨甲机器人全球累计交付量已超3000台,其中海外交付2000台,预计明年人形机器人交付量冲击1万台。
小鹏集团同样在加速高阶人形机器人量产节奏。新一代IRON人形机器人2025年11月亮相,小鹏计划2026年底实现IRON规模化量产,2027年启动全球交付。
按照规划,IRON优先落地的场景是汽车门店。小鹏集团董事长、首席执行官何小鹏表示,比如在门店中,未来销售岗位里可能有10%由机器人承担。机器人可以向用户讲解车型亮点,用户如需试驾、签单,再将流程交接给人类工作人员。我相信未来人类将更多从事高等级、创造性工作,枯燥、重复、简单、危险、无人愿意接手的工作,可以交给机器人。
广汽集团旗下慧仑科技设定的节奏为:2026年完成人形机器人小批量交付,2027年实现千台级整机规模化推广。落地策略为先深耕园区综合服务、汽车工业产线场景,待技术与成本进一步成熟,再拓展康养等B端场景,远期才考虑家庭C端市场。
除上述3家外,比亚迪、蔚来、零跑等车企也已切入人形机器人赛道,大多仍处于量产前阶段。
车企跨界造人技术复用是底气
汽车与具身机器人产业技术同源、供应链相通、应用场景可相互融合,二者的协同发展,既是产业大势,也是重塑先进制造竞争力的重要方向。
车企入局人形机器人,核心优势来自底层技术复用。
中国电动汽车百人会理事长张永伟表示,智能汽车、具身机器人、低空飞行器拥有高度共通的产业基础,超60%供应链可以复用,共享感知-决策-执行三层架构。车企在传感器融合、实时算法、运动控制等方面积累的工程能力,能平移至机器人研发。
奇瑞集团董事长尹同跃也曾提出,智能汽车本质上就是一台移动机器人,机器人与智能汽车在感知、规划、控制等底层技术高度同源,构成奇瑞布局人形机器人的基础。
慧仑科技创始人、董事长、首席执行官张爱民在接受记者采访时表示,车企布局人形机器人具备天然禀赋:自动驾驶沉淀的感知、规划、控制算法可复用;长期打磨的供应链管理、大规模制造、品质管控工程能力,是很多纯机器人初创企业难以企及的优势。车企自有厂区、园区,还能提供大量真实测试场景。
量产商业化仍是最大考验
热潮之下,挑战同样不容忽视。
尽管车企争相入局,车圈造人仍处于产业化早期,机器人长期可靠性、复杂场景泛化能力、成本压降、整机集成等核心瓶颈尚未完全攻克。
张爱民直言,人形机器人与汽车虽技术同源,但客户群体、商业模式、渠道体系、产品迭代节奏完全不同。车企不能简单照搬造车逻辑,需要尊重机器人产业的客观规律,搭建市场化独立运营机制,聚焦真实场景落地,而不只是将机器人作为品牌展示项目。客观来看,目前绝大多数产品仍停留在试点示范阶段,能实现可持续规模化商业落地的案例依旧稀缺。不少机器人在展会上可以完成流畅的演示动作,但放到复杂真实环境中,稳定性、可靠性、AI泛化能力仍存在明显短板。
产业成熟与否,不在于展会效果,核心要看产品能否大规模解决客户真实需求,形成正向商业回报。张爱民表示。
中国汽车动力电池产业创新联盟理事长董扬则认为,短期来看,飞行汽车与人形机器人的市场空间远小于汽车行业,短期内很难实现盈利。具身智能赛道的发展,还需要配套法律法规完善、市场生态持续建设,产业链仍有较长的补齐周期。
免责声明:该文章系本站转载,旨在为读者提供更多信息资讯。所涉内容不构成投资、消费建议,仅供读者参考。